大蔵省とは何だったのか?財務省との違いと2001年解体の真相を徹底解剖
財務省の発表資料や各省庁の沿革を辿ると、かつて「大蔵省」という名の中央官庁が日本の予算編成から税制、金融行政までを事実上一手に握っていたことがわかる。2001年の中央省庁再編によって現在の財務省へと姿を変えたが、単なる名称変更ではなく、組織の権限配分そのものが大きく組み替えられた点が重要だ。本稿では、大蔵省の歴史と役割、廃止に至った理由、そして現在の財務省との違いを、公式記録や報道各社の証言を交えながら整理する。
📌 【この記事の重要ポイントまとめ】
- 要点1:大蔵省は戦前から2001年まで、予算編成・税制・金融行政を一体で担った強力な中央官庁だった。
- 要点2:2001年1月の中央省庁再編で大蔵省は解体され、財務省が誕生。金融行政は金融庁へと分離された。
- 要点3:「大蔵省 財務省 違い」の核心は、金融監督権限を失ったことで財務省の役割が財政・税制に絞られた点にある。
【大蔵省とは】予算・税制・金融を一手に担った戦後の司令塔
大蔵省とは、明治維新期に設置された近代的な財政官庁を起源とし、戦後復興期から高度経済成長期にかけて日本の経済運営の中心を担った中央省庁である。公式の沿革資料によると、その役割は国家予算の編成、税制の設計、国庫の管理、そして金融行政の監督までと多岐にわたった。
特に戦後の復興期においては、復興金融公庫や傾斜生産方式の枠組みづくりに関与し、資金配分を通じて産業界に強い影響力を及ぼしたとされる。予算編成を担う主計局は「官庁の中の官庁」とも称され、各省庁の政策を財政面から事実上調整する立場にあった。税制面では主税局が税体系の設計を担い、金融面では銀行局が民間金融機関の監督に当たるなど、現在の財務省と金融庁の機能を併せ持つ巨大組織だったのである。
報道各社が過去に報じてきたように、大蔵省の官僚は予算編成権を通じて各省庁や政界に強い影響力を持ち、その人事や答申のあり方がたびたび注目を集めた。いわゆる「大蔵省支配」という言葉は、こうした権限の集中ぶりを象徴するものとして使われてきた経緯がある。

【大蔵省 歴史】戦後復興から高度成長期までの歩みと組織の変遷
大蔵省の歴史を語るうえで欠かせないのが、戦後復興期における資金配分の役割と、高度経済成長期における税制・財政運営である。関係者の証言や公式記録によれば、物資不足の時代には財政投融資の原資を通じた産業資金の供給が経済復興を支え、成長期には所得税・法人税を中心とする税体系の整備が進められた。
組織面では、省内に主計局・主税局・銀行局・証券局・国際金融局などの局が置かれ、それぞれが予算、税制、金融監督、為替政策を分担する構造だった。この縦割りの内部構造が、後に金融行政の分離を求める声につながっていく。
| 時期 | 主な出来事・制度 | 役割・備考 |
|---|---|---|
| 明治期 | 大蔵省の設置 | 近代財政制度の基礎を構築 |
| 戦後復興期 | 復興金融・傾斜生産への関与 | 資金配分を通じ産業復興を支援 |
| 高度経済成長期 | 税制整備・予算編成の拡大 | 主計局・主税局が政策調整の中心に |
| 1990年代 | 金融システム不安への対応 | 銀行局・証券局が監督行政を担当 |
| 2001年1月 | 中央省庁再編で財務省へ | 金融行政は金融庁として分離 |
【大蔵省 廃止 理由】なぜ2001年の中央省庁再編で解体されたのか
大蔵省が廃止された理由として、報道各社や当時の政府資料が繰り返し指摘してきたのは、金融行政と財政当局の機能が同一組織に集中していることへの批判である。1990年代のバブル崩壊後の金融システム不安の中で、金融機関の監督と財政運営を同じ官庁が担うことの利害相反が問題視された。
さらに、予算編成権の集中に対する政治主導の強化を求める声や、行政改革の流れの中で省庁の権限を分散させる必要性が議論された。こうした経緯を経て、2001年1月の中央省庁再編により大蔵省は解体され、財務省が発足するとともに、金融監督機能は金融庁へと移管された。いわゆる「大蔵省 解体」は、単なる組織の改称ではなく、権限の分割と再配置を伴う構造改革だったのである。
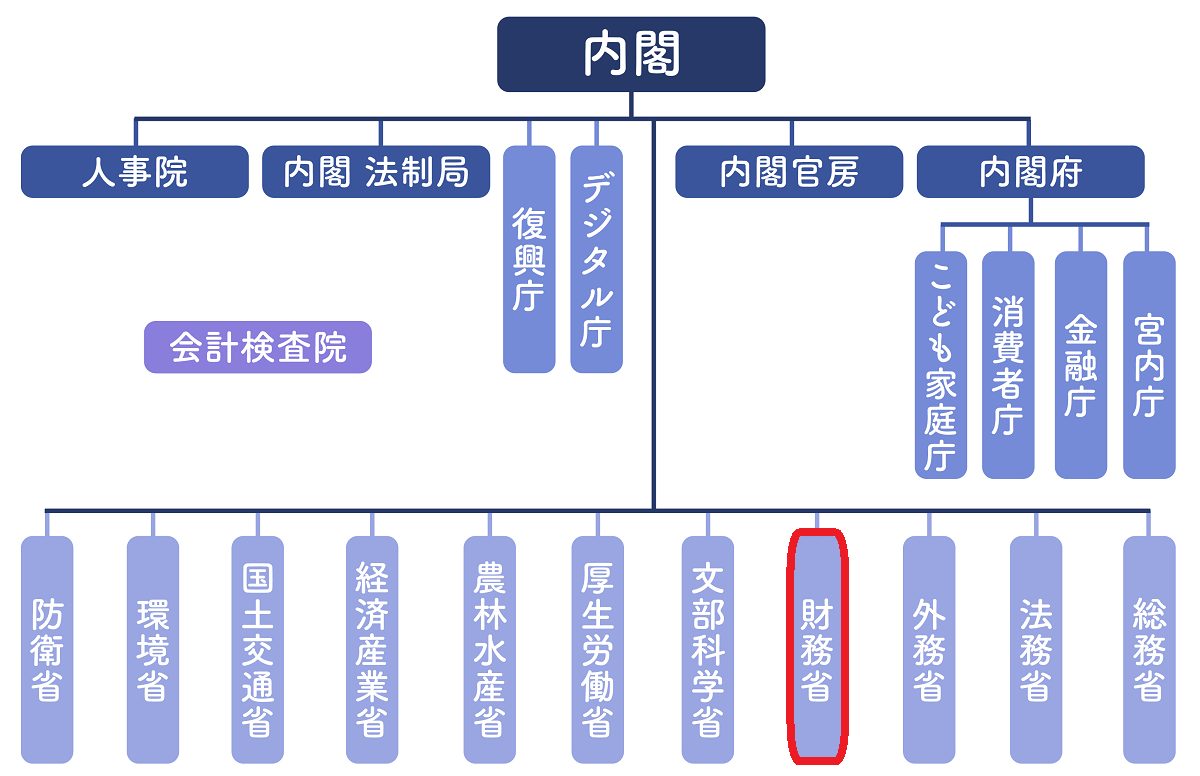
【大蔵省 財務省 違い】予算編成・税制・金融行政はどう変わったか
大蔵省と財務省の違いを理解する鍵は、金融行政の切り離しにある。大蔵省 銀行局に代表される金融監督機能は、現在の金融庁が担っており、財務省は国家予算の編成、税制の企画・立案、国庫管理、国際金融政策といった財政・税制分野に役割を絞った。公式発表資料によれば、財務省の発足は2001年1月6日であり、同時に金融庁が内閣府の外局として設置された。
予算編成においては、主計局が各省庁の概算要求を取りまとめる役割を引き継いでいる点は大蔵省時代と変わらない。一方で、税制については主税局が政府税制調査会との関係の中で設計を担い、金融行政からは距離を置く形になった。この役割分担の変化こそが、「大蔵省 財務省 違い」を語るうえでの核心である。
【大蔵省 役割】主計局・銀行局など組織が果たした機能の実態
大蔵省の組織を語る際にしばしば挙げられるのが、主計局と銀行局の存在である。主計局は予算編成の中核として、各省庁の政策を財政面から査定する機能を担った。銀行局は民間金融機関の検査・監督を担当し、護送船団方式と呼ばれる行政手法のもとで金融システムの安定を図ったとされる。
こうした組織構造は、予算と金融の両面で大蔵省が強い影響力を持つことを意味した。現在の財務省では主計局が予算編成を、主税局が税制を担う一方、金融監督は金融庁の検査局・監督局が担う形に分かれている。組織の分化が進んだことで、利害相反の回避と専門性の向上が図られた点は、現在の行政構造を理解するうえで押さえておきたい。

【大蔵省とは】に関するよくある質問(FAQ)
Q1:大蔵省と財務省は何が違うのですか?
A1:最大の違いは金融行政の有無です。大蔵省は予算・税制に加えて金融機関の監督も担っていましたが、2001年の再編で金融監督機能は金融庁へ移り、財務省は財政・税制に特化しました。
Q2:大蔵省が廃止されたのはなぜですか?
A2:金融行政と財政運営の一体化による利害相反への批判や、権限集中の見直しを求める行政改革の流れが背景にあります。1990年代の金融不安への対応も議論を後押ししたと報じられています。
Q3:大蔵省はいつまで存在しましたか?
A3:2001年1月の中央省庁再編により財務省へ移行するまで存在しました。公式資料では財務省の発足は2001年1月6日とされています。
まとめ:大蔵省の解体が示す行政組織の教訓と見極め方
大蔵省とは、予算編成・税制・金融行政を一体で担った強力な官庁であり、その解体は権限集中のリスクを見直す行政改革の象徴的な出来事だった。2001年の中央省庁再編を経て、財政・税制は財務省、金融監督は金融庁へと機能が分かれたことで、役割と責任の所在がより明確になった。
歴史を振り返る際の判断基準として、組織の名称変更だけでなく、権限がどのように分割・移管されたかに注目することが重要である。大蔵省から財務省への移行は、日本の財政・金融行政の構造がどのように変化したかを理解するための出発点といえる。 (出典: 大蔵省 と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
