所得税と住民税の扶養控除、2026年は何歳からいくら?年収別の節税額を徹底比較
2026年の税制改正をにらみ、子供の扶養控除の扱いがにわかに注目を集めている。扶養控除は「子供を養っている親が受けられる所得控除」だが、年齢要件や所得制限、年収103万円・130万円の壁、住民税非課税ラインの関係が複雑に絡み合い、「結局いくら得するのか」「いつまで対象なのか」を正確に把握している納税者は少ない。年末調整の書類を前に迷う共働き世帯や別居中の親も多い。
本稿では、国税庁が公表する所得税法・地方税法の基本ルールと、2026年度税制改正大綱に関する与党・政府の公式発表資料に基づき、扶養控除の金額、所得要件、年収別の節税効果を整理した。特定扶養控除(19歳から22歳)の優遇措置から、住民税非課税の判定への影響、扶養控除の誤解しやすい注意点まで、損をしないための判断材料を一挙にまとめる。
📌 【この記事の重要ポイントまとめ】
- 要点1:扶養控除の対象は原則16歳以上。所得税38万円・住民税33万円が基本で、19〜22歳は特定扶養控除として所得税63万円・住民税45万円に増額される。
- 要点2:子供の年収が103万円(給与所得ベース)を超えると扶養から外れ、130万円を超えると社会保険の扶養も外れる。所得制限は「親の所得」ではなく「子の所得」で判定される点が要注意。
- 要点3:2026年の税制改正では扶養控除の抜本的見直しが議論されているが、現行ルールは当面維持される見通し。年末調整の書き方と必要書類を今のうちに確認しておきたい。
【2026年最新】子供扶養控除は何歳からいくら?年齢要件と控除金額の全体像
まず押さえるべきは、扶養控除が「年齢」と「所得」の二重の要件で判定される点だ。所得税法上の扶養控除は、原則として16歳以上の扶養親族が対象となる。16歳未満の子供は扶養控除の対象外だが、その代わりに児童手当や年少扶養親族に係る住民税の非課税措置など、別の制度で手当てされている。
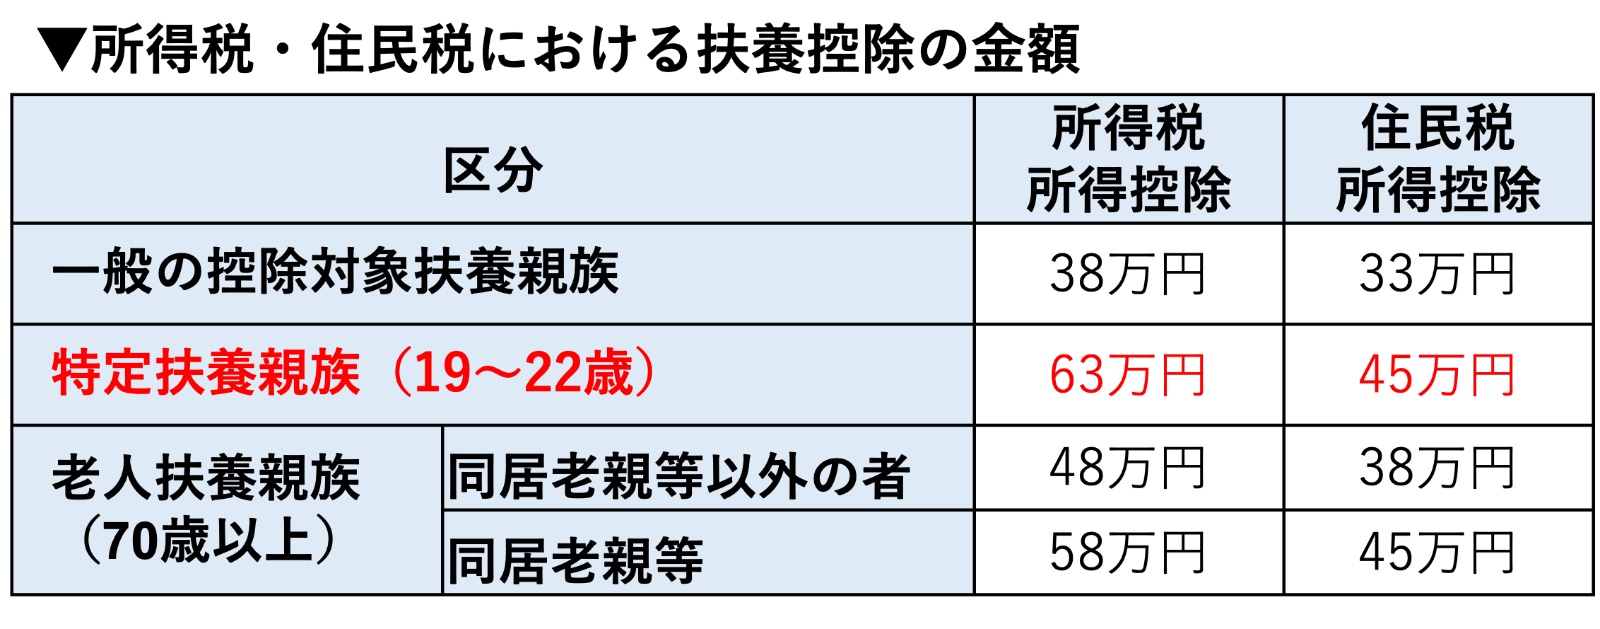
控除額は年齢区分によって段階的に設定されている。一般の扶養親族(16歳以上19歳未満、23歳以上)は所得税38万円・住民税33万円。これに対し、特定扶養控除の対象となる19歳以上23歳未満(いわゆる19歳から22歳)の子供は、所得税63万円・住民税45万円と大幅に優遇される。大学生年代の教育費負担を考慮した制度設計だ。さらに70歳以上の同居老親等は別枠の加算があるが、子供の扶養では通常この区分は関係しない。
注意したいのは、年齢は「その年の12月31日時点」で判定されることだ。例えば2007年4月生まれの子供は、2026年12月31日時点で19歳に達するため、2026年分から特定扶養控除の対象となる。誕生日が来るタイミングで控除額が変わるため、年末調整の時期には年齢を再確認したい。
【年収別比較表】扶養控除の金額と所得税・住民税の節税効果を徹底比較
扶養控除は「所得控除」であるため、節税効果は親の課税所得と適用税率によって変わる。控除額そのものが税金から直接差し引かれるわけではない点に注意が必要だ。以下の表は、扶養控除の区分ごとの控除額と、所得税率10%・住民税所得割10%の世帯を想定した場合の節税効果の目安をまとめたものだ。
| 扶養区分 | 対象年齢 | 所得税の控除額 | 住民税の控除額 | 節税効果の目安(所得税10%+住民税10%) |
|---|---|---|---|---|
| 年少扶養親族 | 16歳未満 | 対象外 | 対象外(住民税非課税措置あり) | 扶養控除としては0円 |
| 一般の扶養親族 | 16歳以上19歳未満/23歳以上 | 38万円 | 33万円 | 年間約7.1万円 |
| 特定扶養控除 | 19歳以上23歳未満 | 63万円 | 45万円 | 年間約10.8万円 |
| 老人扶養親族(参考) | 70歳以上 | 48万円 | 38万円 | 年間約8.6万円 |
所得税率が20%の世帯なら特定扶養控除の節税効果は年間約12.6万円、住民税と合わせればさらに大きくなる。ただし、これはあくまで課税所得が十分にある場合の話だ。後述するように、住民税非課税ラインを下回る世帯では控除を受けても税額がゼロのままで、実質的な還付は発生しない。
【年収103万円・130万円の壁】扶養控除の所得制限は誰の所得で判定される?
扶養控除をめぐる最大の誤解が「年収103万円の壁」の主語だ。この103万円は、扶養される子供自身の給与収入を指す。給与所得控除55万円(2026年分以降は最低保障額の引き上げが議論されているが、現行制度では55万円)と基礎控除48万円を合わせた103万円が、扶養親族と判定されるための目安となっている。親の年収がいくら高くても、子供の年収がこのライン以下なら扶養控除の対象になり得る。
一方、年収130万円の壁は社会保険(健康保険・厚生年金)の扶養に入れるかどうかの境界線だ。国税庁の所得税法上の扶養控除とは判定基準が異なるため、「130万円を超えたら扶養控除も受けられない」というのは正確ではない。ただし、子供の年収が103万円を超えて扶養控除から外れた場合でも、130万円以下であれば親の健康保険の扶養には残れるケースがある。逆に、130万円を超えると社会保険の扶養から外れ、子供自身が保険料を負担することになる。
共働き世帯では、夫婦のどちらの扶養控除として申告するかで節税効果が変わる。所得税率が高い配偶者の扶養にした方が節税額は大きくなるが、住民税は所得割の税率が一律10%(一部自治体を除く)のため、どちらでも差は出にくい。扶養控除等申告書の「配偶者や親族に関する事項」欄で、扶養親族の氏名・続柄・生年月日・個人番号を正確に記載し、どちらが申告するかを世帯で事前に決めておきたい。
【住民税非課税ラインと扶養控除】控除を受けても税金が減らないケースとは
扶養控除は所得控除である以上、課税所得がゼロ以下の世帯では税額に影響しない。住民税の所得割が非課税となるラインは、自治体によって異なるが、おおむね合計所得金額が35万円以下(扶養親族がいる場合は35万円×(本人+扶養親族の人数)+32万円以下)とされている。このラインを下回る世帯では、扶養控除を申告しても住民税の所得割はゼロのままで、控除による還付もない。
また、所得税には「基礎控除48万円」があるため、課税所得が48万円以下の場合も所得税はかからない。扶養控除を追加しても税額は変わらない。パートタイムで働く親が「扶養控除を取れば税金が戻ってくる」と期待しても、課税所得が少なければ効果は限定的だ。逆に、課税所得が扶養控除の額を下回る場合、控除の一部は翌年に繰り越せないため、年末調整での申告漏れには注意したい。
住民税非課税世帯は、国民健康保険料の減免や高等学校等就学支援金の所得要件など、各種行政サービスの判定にも影響する。扶養控除の有無がこれらの制度の受給資格に直結する場合があるため、単に税額だけでなく、世帯全体の制度利用の観点からも確認が必要だ。
【年末調整の書き方と必要書類】扶養控除の申告で間違えやすい注意点
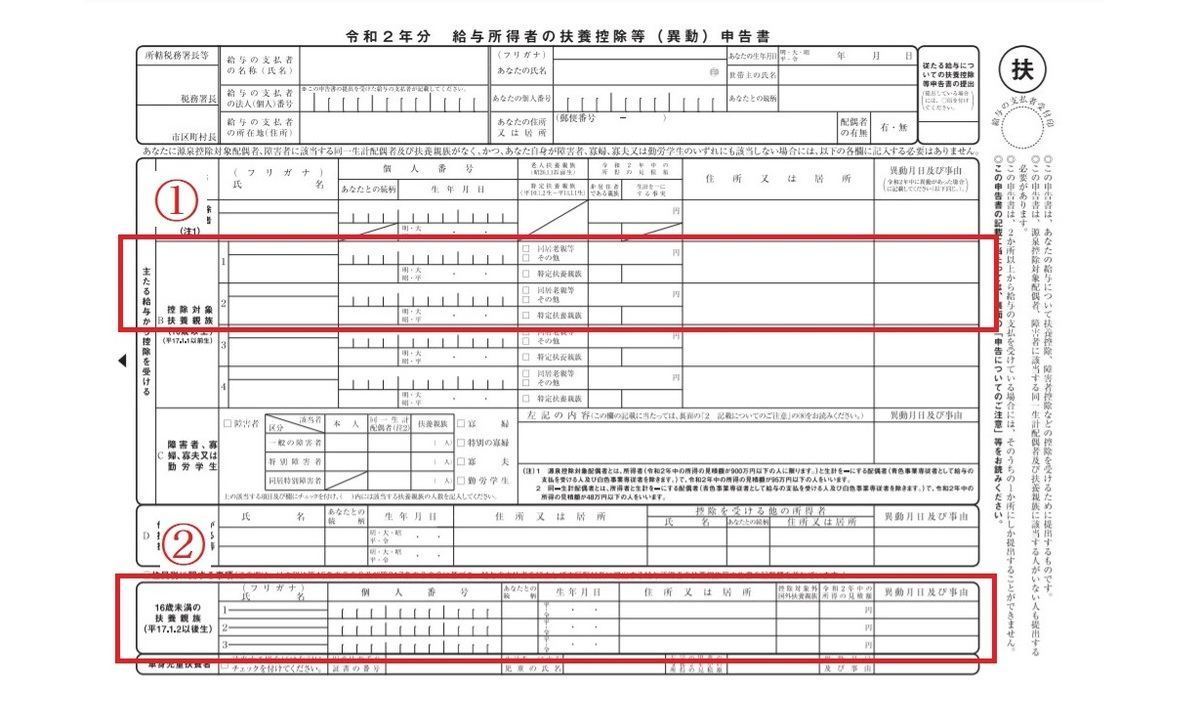
会社員が扶養控除を受けるには、毎年12月の年末調整で「給与所得者の扶養控除等(異動)申告書」を提出する。扶養親族の氏名・続柄・生年月日・個人番号(マイナンバー)を記入し、19歳から22歳の子供は「特定扶養親族」欄に該当する。別居している子供を扶養している場合でも、仕送りをして生計を一にしていれば対象になる。ただし、仕送りの事実を示す送金記録や、子供の住民票・在学証明書などを求められることがあるため、書類は保管しておきたい。
申告に必要な書類は、基本的に扶養控除等申告書そのものだが、子供が16歳以上で所得がある場合は、その子供の所得証明書や給与明細の写しを求められることがある。また、子供がアルバイトで年収103万円を超えていないかを確認するため、年末調整の時点で子供の年間収入見込みを把握しておく必要がある。扶養控除の誤解として多いのが、「親の年収が高いと扶養控除を受けられない」というものだが、親の所得制限は扶養控除には設けられていない(一部の企業の家族手当には所得制限がある場合がある)。
2026年の税制改正では、扶養控除の所得要件見直しや、いわゆる「年収の壁」対策として扶養控除の縮小・廃止を含む議論が与党税制調査会で進められている。公式発表資料によると、現時点では具体的な制度変更の結論は出ておらず、2026年分の所得税・住民税については現行制度が適用される見通しだ。ただし、今後の動向によっては年末調整の記載方法が変わる可能性があるため、国税庁や自治体の最新案内を確認しておきたい。
【子供扶養控除】に関するよくある質問(FAQ)
Q1:子供が19歳になった年から特定扶養控除になりますか?
A1:はい。その年の12月31日時点で19歳以上23歳未満であれば特定扶養控除の対象です。誕生日が12月31日以降の場合は翌年からの適用となるため、生年月日を確認してください。
Q2:子供がアルバイトで年収120万円になった場合、扶養控除はどうなりますか?
A2:給与収入が103万円を超えると扶養親族の判定から外れ、扶養控除は受けられません。ただし、130万円以下であれば親の健康保険の扶養には残れる場合があります。社会保険の扶養判定は別途、勤務先や保険者に確認が必要です。
Q3:別居している大学生の子供を扶養控除に入れられますか?
A3:仕送りなどで生計を一にしていれば対象になります。住民票が別世帯でも、学費や生活費を親が負担している場合は扶養親族と認められることが多いです。送金記録や在学証明書を保管しておきましょう。
Q4:共働きの場合、扶養控除は夫と妻のどちらが申告するのが得ですか?
A4:所得税率が高い方の扶養にすると節税効果が大きくなります。住民税は所得割が一律10%のため差は出にくいですが、所得税の税率区分を確認して決めるとよいでしょう。
まとめ:2026年の扶養控除で損をしないための判断基準
子供扶養控除は、年齢要件(16歳以上、特定扶養控除は19歳から22歳)と子供自身の所得要件(給与収入103万円以下が目安)の両方を満たすことで受けられる。控除額は所得税38万円・住民税33万円が基本で、特定扶養控除は所得税63万円・住民税45万円に増額される。年収103万円・130万円の壁は、それぞれ所得税の扶養判定と社会保険の扶養判定で意味が異なるため、混同しないことが重要だ。
損をしないための判断基準はシンプルだ。第一に、子供の年齢と年間収入見込みを年末調整前に確認する。第二に、共働き世帯では所得税率の高い方が申告する。第三に、住民税非課税ラインを下回る世帯では控除の実益が限られることを理解しておく。そして、2026年の税制改正の動向を注視しつつ、最新の公式発表資料を基に判断することが、納税者としての最善策といえる。 (出典: 子供 扶養 控除(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
